IRPH

Cómo ahorrar combustible desde ya

Cómo ahorrar combustible desde ya

Aprende a utilizar tu vehículo eficientemente y comprobarás que puedes ahorrar mucho en gasolina o diésel

Utiliza la inercia que ya lleva tu vehículo

Si quieres conducir eficientemente y que tu deposito se vacíe más tarde que pronto, aprovecha la inercia del vehículo. Esto se puede hacer cuando ves un semáforo en rojo cercano. Ya no tiene ningún sentido acelerar. Levanta el pie del acelerador, y deja que el vehículo vaya reduciendo su velocidad sin gastar prácticamente combustible para llegar al semáforo en rojo prácticamente parado. Levanta el pie del acelerador antes de las curvas, las rotondas, cuando te acerques a un vehículo que circula lentamente y no puedas adelantarlo... y no te acostumbres a usar el freno constantemente porque has seguido acelerando hasta el último segundo.
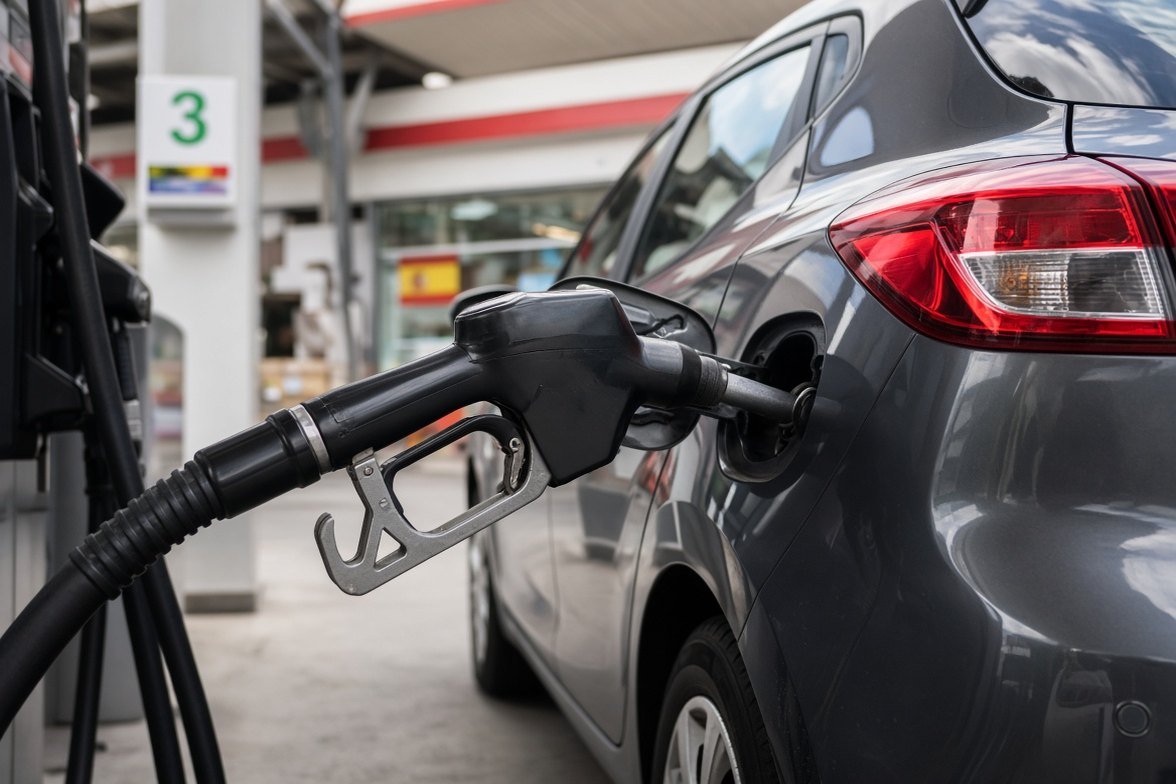
Cómo ahorrar combustible desde ya

Si se usa el freno continuamente, en lugar de levantar el pie del acelerador cuando ya sabemos que el coche pronto tendrá que reducir velocidad, gastaremos más rápidamente tanto el líquido de frenos, como las pastillas y los discos.

Es mucho mejor utilizar el freno motor que dejar el coche circulando en punto muerto. Si dejas el coche en punto muerto se activa el ralentí y sigues gastando combustible, menos pero gastas. El punto muerto también es peligroso dejarlo en las pendientes descendientes, ya que pierdes el control del automóvil y este puede embalarse y tener un accidente.

Revisa la presión de tus neumáticos periódicamente

Sigue al pie de la letra la recomendación del fabricante en cuanto a la presión de los neumáticos. Si lo haces ahorrarás combustible. Cada poco tiempo revisa la presión y rellena el aire perdido con el paso del tiempo hasta la indicación correcta por parte del fabricante. Muchos vehículos tienen una etiqueta en la tapa del combustible indicativa de la presión correcta de los neumáticos.

Aprende a utilizar el aire acondicionado para gastar menos combustible

El aire acondicionado es una necesidad en los meses de calor. Pero debes de saber que supone un gasto de combustible extra cuando lo utilizas. En la ciudad puedes optar por bajar las ventanillas, siempre que no haya mucha polución y sea seguro circular con ellas bajadas. Pero nunca vayas con las ventanillas bajadas en la conducción por carretera, ya que se obliga al motor a trabajar más y queda alterada la aerodinámica del coche, por lo que consumirás mucho más combustible, además que resulta muy molesto conducir por carretera con el ruido que provocan las ventanillas bajadas.

Utiliza bien las marchas

Las marchas cortas son las que más consumen, y las largas las que menos, pero hay que utilizarlas en el momento adecuado. En cuanto el vehículo este en marcha, ya puedes poner segunda.

Cuando este un poquito más acelerado, tercera y así sucesivamente. Debes ir aprendiendo cuando es el momento ideal para cambiar el coche, porque así ahorrarás mucho combustible evitando que el vehículo se revolucione.

No des acelerones innecesarios

Las brusquedades y los acelerones en la conducción son maneras de gastar combustible innecesariamente.

Mantén una conducción relajada y tranquila. Es una buena actitud a la que te tienes que acostumbrar.

Conducir como un competidor de fórmula 1, solo te acarreará gastos en el combustible, disgustos y averías tempranas en automóvil.

Asegúrate previamente de saber cómo llegar a tu lugar de destino

Seguramente ya te ha pasado. Has ido a un lugar sin saber bien el itinerario. Te has perdido, has dado más vueltas de las necesarias o has utilizado un recorrido mucho más largo que otro existente y del cual te podías haber aprovechado.

Conocer el itinerario correcto, de un lugar nuevo al que vayamos a ir, es fundamental. Conducir de más porque te has perdido es totalmente evitable planificando previamente y de forma correcta el itinerario adecuado.

Si desconoces como llegar a algún lugar novedoso y no te estudias previamente el itinerario, te va a llevar a gastar más combustible casi con toda seguridad, a no ser que tengas mucha suerte.

Infórmate de posibles atascos antes de emprender un viaje

Puedes mirar el estado de las carreteras en la web de la DGT. Es una web muy informativa, que podrás utilizar para planificar sin atascos tu viaje. Te informará de diferentes niveles de circulación, como interrumpida, difícil, irregular o condicionada. También puede indicarte, las restricciones, las retenciones, obras, eventos, condiciones meteorológicas adversas, etc.

Es una web que se actualiza continuamente y de forma totalmente automática introducida 24 horas al día por la Agrupación de Tráfico de la Guardia Civil y los responsables de los Centros de Gestión de Tráfico de la Dirección General de Tráfico. También se puede ampliar información en el teléfono 011.

También existen navegadores que te informan de posibles atascos en tu itinerario marcado, y entonces podrás optar por vías alternativas

No lleves en tu maletero u otros sitios del habitáculo cosas innecesarias

Cuanto más peso exista en el interior del vehículo más fuerza tiene que hacer el motor para moverse y por tanto más gasolina o diésel estaremos gastando. No dejemos en el coche objetos innecesarios o que solo vamos a utilizar ocasionalmente. Esto vale tanto para el maletero, como para los espacios guardaobjetos.

Conviene hacer limpieza periódicamente ya que con el paso del tiempo vamos dejando y acumulando cosas completamente innecesarias que podrían estar en casa, o si no las queremos deberíamos tirarlas, en lugar de dejarlas permanentemente en el coche.

En cuanto sea posible utiliza marchas largas

Se trata de utilizar las marchas largas y a pocas revoluciones en cuanto sea posible. Si estas en carretera, es fácil llegar rápidamente a las marchas largas. Si vas por ciudad podrás llegar a utilizar la cuarta y la quinta marcha, siempre y cuando no sobrepases los límites de velocidad. En los descensos, utiliza la inercia del motor para ir adelantando los cambios de marchas.

Si te encuentras en una pendiente ascendente, procura reducir la marcha todo lo que puedas, pisando un poco más el acelerador.

Si tu coche lo dispone utiliza el control de crucero

Utilizar el control de crucero no solo permite al conductor una conducción más descansada y cómoda, sino que también permite ahorrar combustible de forma notable. El control de crucero consiste en un sistema que mantiene la velocidad constante sin tener que mantener el pie en el acelerador. Se desactiva en cuanto pisamos el freno.

Si no utilizamos el control de crucero, lo que hacemos es interactuar mucho más con el acelerador para mantener la velocidad constante y ello nos lleva muchas veces a acelerar el coche más de lo necesario. La velocidad va fluctuando sin el control de crucero, debido a nuestra mayor interacción y hay excesos que se traducen en gastos de combustible inevitablemente. Así que si tu coche dispone de velocidad de crucero, úsala, porque son todo ventajas: menos cansancio, más comodidad y más ahorro de combustible.

Apaga el motor en los atascos

El Start-Stop es un sistema que ya incorporan muchos vehículos. Consiste en que el motor se apaga cuando está en ralentí, por ejemplo, cuando los semáforos están en rojo. Si no disponemos de Start-Stop podemos nosotros mismos apagar el motor. Ahorraremos en consumo de carburante y también lograremos una reducción de las emisiones contaminantes.

No sobrepases la velocidad permitida

Según la Dirección General de Tráfico (DGT) el conducir a 120 kilómetros por hora puede aumentar el gasto de combustible en casi un 30% y la velocidad estimada con la que se realiza un consumo óptimo de gastos de combustible se encuentra en los 90 kilómetros por hora circulando por carretera. Y si bajamos más esta velocidad de 90 km/h, también será menor el gasto de combustible.

Podemos incluso utilizar la sexta marcha, es decir, la que conlleva menos gastos de combustible incluso yendo a 64 kilómetros por hora que según la revista What Car. Esta es le velocidad en la que la mayoría de modelos de coche alcanza su punto de eficiencia y a una velocidad siempre constante.

A 64 kilómetros por hora con la sexta marcha, se consume un 20% menos de combustible que circulando a esa misma velocidad, pero con la cuarta marcha.

Si te encuentras en reserva, no apures demasiado en acudir a la gasolinera

Resulta muy tentador retrasar lo máximo posible el acudir a la gasolinera, incluso si nos encontramos en reserva. Puede incluso llegar a pensarse que, si tenemos poco combustible, el coche llevará menos peso y así consumirá menos. Pero apurar al máximo la reserva es un gran error, gastaremos más combustible, será peligroso, perjudicial y podremos causar averías al motor.

En primer lugar, hemos de saber que cuanto más vacío se encuentre el depósito de manera más fácil se evaporará. Por otra parte, es muy peligroso quedarse sin gasolina en mitad de la carretera. Tendremos la terrible molestia de ponernos en el arcén e incluso podremos ser multados, ya que solo se puede parar en el arcén por accidente o por avería y no por haberte quedado sin combustible.

Por otra parte, se crean fácilmente impurezas cuando se tiene poco combustible que pueden llegar a estropear la bomba o el sistema de inyección, que es un elemento clave para el buen funcionamiento del vehículo. Si se trata de un vehículo diésel el perjuicio puede ser enorme ya que al quedarnos sin gasoil penetrará aire en el circuito del motor y no se podrá arrancar. Así que más vale, ir a la gasolinera mucho antes de que esto ocurra.

Aprovecha las ofertas y los descuentos que ofrecen ciertas gasolineras

Existen ciertas tarjetas que te ofrecen descuentos en gasolineras. Por ejemplo, la tarjeta Pass de Carrefour, te devuelve un 8% del gasto en combustible en gasolineras de la misma compañía, es decir, en gasolineras Carrefour, y un 4% en las gasolineras Cepsa. Este descuento se entrega bimensualmente al consumidor en forma de Cheque Ahorro que puede ser gastado de forma exclusiva en productos comprados en Carrefour. Si pagas lo gastado en tarjeta a fin de mes, el descuento es gratuito.

La tarjeta Mi BP de Bankinter Consumer Finance entrega hasta un 12% del gasto en gasolina en estacones de servicio BP, para volver a usarlo en un nuevo repostaje. Si pagas a fin de mes no genera costes, es decir, es un descuento gratuito.

La tarjeta de crédito o débito de ING, devuelve el 3% del gasto en gasolineras Galp y Shell. No hay límite de gasto y la forma de pago de la tarjeta, puede ser cualquiera.

Comentarios

avatar
Ramon · Girona Lloret de mar · Miércoles, 12 Julio 2017 | 10:37:15 PM · nº 3870
Lo mío es peor,yo firmé mi hipoteca con Euribor y resulta que cuando he llevado mis papeles a un profesional para que me mirase lo de la cláusula suelo me dicen que me están cobrando IRPH,no entiendo nada,en febrero tengo el juicio a ver que tal sale,alguien le ha pasado lo que a mí?
Responder
avatar
isabel · murcia · Martes, 11 Julio 2017 | 08:47:25 AM · nº 3869
Hola, mi hipoteca está afectada por la clausula Irph... No entiendo bien la diferencia entre irph cajas, bancos... La verdad es que entiendo muy poco de todo esto. Nadie se siente así? No sé por donde empezar.
Responder
Javier · bilbao · Martes, 11 Julio 2017 | 08:53:19 AM · resp. nº 190
Hola Isabel, es normal. Todo esto es muy lioso y como con el suelo los bancos intentan argucias legales para evitar pagar. Te puede ayudar leer esto donde además puedes consultar a abogados:

<font size="-2">https://www.reclamapormi.com/reclama-por-mi/hipoteca/irph-que-es-y-como-reclamar-irph-abogado/154-que-es-y-como-reclamar-irph.html</font>

La verdad es que por comunidades reclamar el IRPH varía y te tienen que asesorar bien cómo proceder. El IRPH no es tan claro como el suelo. Un mal asesoramiento puede llevarte a acabar pagando las costas de un juicio que no ganes. También es importante no firmar nada con el banco ya que es vinculante. Se puede recuperar mucho dinero. Merece la pena informarse bien.
avatar
Alfonso · Madrid · Viernes, 07 Julio 2017 | 12:35:39 PM · nº 3868
¿Firmaste tu hipoteca en función del IRPH en vez del Euribor? Esto te interesa...

image:<font size="-3"> https://columnacero.com/images/flecha.png</font>
Por CARLOS CÁCERES FERNÁNDEZ. 06/07/2017

Según ASUFIN, este índice resulta opaco y susceptible de manipulación por parte de las entidades, y son miles las familias que optaron por él porque recibieron una información tendenciosa.
AddThis Sharing Buttons
Share to FacebookFacebookShare to TwitterTwitterShare to LinkedInLinkedInShare to Google+Google+
hipotecas
IRPH
Euribor

image:<font size="-3"> https://columnacero.com/docs/biblioteca/noticias_5242.jpg</font>

Patricia Suárez, presidenta de ASUFIN.

La Sala de Primera de lo Civil ha respondido a un recurso de casación sobre nulidad de la “cláusula IRPH” de un préstamo hipotecario, que dada cuenta la litigiosidad que está generando esta materia, se acuerda dar tratamiento preferente al recurso, alterando el orden cronológico de los recursos que revelen la necesidad de atender con rapidez la función unificadora que corresponde al Tribunal Supremo.

Esta decisión ha sido muy bien acogida por ASUFIN, que trabaja intensamente para que la justicia declare la nulidad del índice hipotecario IRPH y la devolución de los intereses abonados en exceso por los titulares de hipotecas afectados.

Patricia Suárez, presidenta de la asociación, ha indicado que “es una buena noticia que el Tribunal Supremo sea consciente de todos los procedimientos abiertos por este motivo y busque una solución definitiva para los afectados”. Este índice resulta opaco en su composición y susceptible de manipulación por parte de las propias entidades, y son cientos de miles las familias que optaron por él porque recibieron una información tendenciosa: se les dijo que el IRPH era mas estable que el Euribor y era falso”.

Entre medio millón y un millón de hipotecas suscritas en España se referenciaron al índice IRPH como método de cálculo para determinar los intereses a abonar. En febrero de este año se admitió a trámite la demanda colectiva interpuesta por ASUFIN contra Caixabank, primera que se interpuso en nuestro país y en la que se agruparon afectados de todo el Estado, donde se denuncia la opacidad de la comercialización de estas hipotecas y el carácter netamente abusivo del índice, que la Unión Europea obligó a derogar después de constatar el grave perjuicio que causaba a los usuarios financieros del Estado.

ASUFIN ha interpuesto una segunda demanda colectiva contra BBVA que sigue su proceso. “Esperamos que el TS sea contundente y dicte una sentencia que clarifique la jurisprudencia. Son muchas sentencias que han declarado la nulidad del IRPH pero la solución que ofrecen no siempre es la misma. Cada vez hay más expertos que se pronuncian contra el IRPH, hasta las universidades se preocupan de estudiar la situación de miles de familias”, sentencia Suárez.

La Agencia Catalana del Consumo pidió a la Universitat Pompeu Fabra un informe sobre las IRPH a finales del año pasado que concluyó que el IRPH debía abandonarse como índice de referencia en favor del Euribor. La Generalitat pidió las últimas sentencias sobre la materia para analizarlas y abrir expediente sancionador en caso de que se detecte abuso o falta de transparencia.

Ahora es el Tribunal Supremo el que presta atención a esta problemática que afecta a cientos de miles de personas que, como dice la presidenta de ASUFIN: “han sufrido durante años la obligación de abonar unos intereses muy superiores a los que hubieran tenido que pagar de no haber aceptado hipotecas referenciadas al IRPH. Y, si lo hicieron, si aceptaron estas hipotecas, no fue porque se tratara de expertos financieros que han resultado estar equivocados en sus previsiones sino porque las entidades les dijeron que el IRPH era un índice mucho más estable que el Euribor y acabarían beneficiándose de mejores tipos de interés, lo cual ha resultado ser absolutamente falso. Al contrario, sus hipotecas siempre han sido mucho más caras que las referenciadas al Euribor, incluso mucho antes de que el Euribor se situara en los niveles de mínimos históricos que exhibe hoy. Es de justicia que se les tenga en cuenta de una vez”.
Responder
avatar
Alfonso · Madrid · Viernes, 07 Julio 2017 | 11:44:19 AM · nº 3867
El caso del IRPH, el tipo de interés que se impusieron a algunas hipotecas y que ha sido declarado nulo por abusivo, llega al Supremo tras un recurso de Kutxabank.

El Alto Tribunal ha dado un trato preferente a este caso, el primero en llegar a esta instancia judicial, tras ser declarado nulo en la Audiencia Provincial de Álava. Los letrados Maite Ortiz y José María Erauskin son los encargados de la defensa y se trata de los dos primeros abogados que iniciaron la guerra judicial contra este índice, por el que el hipotecado paga más que por el Euríbor, al que están referenciados la mayoría de hipotecas.

El Tribunal Supremo ha acordado acelerar la resolución del recurso debido a “litigiosidad que está generando” el IRPH. En su providencia, el Alto Tribunal no se pronuncia sobre el fondo de la cuestión, sino que lo estudiará dando un trato preferente al recurso de la entidad financiera, según recoge la plataforma de afectados por el IRPH de Guipúzcoa.

En este sentido, el caso del IRPH se saltará la cola de todos los recursos que hayan llegado al Supremo para “atender con rapidez la función unificadora que corresponde al Tribunal Supremo”, es decir, crear jurisprudencia ante los fallos de las audiencias provinciales. De momento, son varias las sentencias condenatorias a la banca en segunda y primera instancia, pero hay que esperar aún al fallo del Supremo.

Se estiman en 1,3 millones de hipotecas las afectadas por este índice en toda España, por lo que la nulidad del IRPH podría significar fuertes provisiones para la entidad vasca de cara a devolver el dinero cobrado de más.
Responder
avatar
Lucio · Quart de Poblet-Valencia · Miércoles, 05 Julio 2017 | 03:18:47 PM · nº 3866
Desde el 2.005 tengo una hipoteca de 120.000 € con Ruralcaja, en la actualidad Cajamar (en Valencia). Desde el principio me "impusieron", pues no me propusieron, ni tan siquiera me presentaron otras opciones, como referencial el IRPH cajas, sin clausula suelo y 0,0 de diferencial. En algún momento del año 2.013 me cambiaron el referencial por el Indice de Deuda Pública y me añadieron un diferencial del 1.50%. cargaron a mí todos los gastos de constitución del crédito hipotecario y de vez en cuando me cobran comisiones por descubierto o posiciones deudoras (45 € cada vez). ¿Si reclamo judicialmente tengo posibilidades de recuperar mi dinero con retroactividad o lo único que podría conseguir es que me aplicaran Euribor + un diferencial "x". Mi abogado me duce qye podrían devolverme entre todos los conceptos entre 15.000 y 20.000€. ¿Lo veis viable?
Responder
jose vicente · Valencia-Valencia · Jueves, 13 Julio 2017 | 03:39:54 PM · resp. nº 191
Sí es viable lo que te dice pero siendo así, que te cobre a éxito sus honorarios. En mi despacho así lo hacemos, antes trabajé en banca y se perfectamente como se vendieron estos productos. Además del pago a éxito otro de los consejos que os doy es acudir a algún despacho que cuente con economistas. Entre 15.000 - 20.000€ es como si digo que hoy hace entre 30 y 40 grados, no es lo mismo. Un economista te calcula el perjuicio ocasionado y un abogado no.
avatar
Jorge Gonzalez · Malaga · Domingo, 02 Julio 2017 | 03:21:27 PM · nº 3865
Hola, buenas tardes. Firme en la Caixa una hipoteca con IRPH en el 2002, en octubre del 2014 me comunican que el interes para la hipoteca pasa a ser fijo al 4,19 tal y como pone en la esccritura. Me podria ayudar alguien aclarandome si esto lo puedo denunciar?, y si es afirmativo, como he de hacerlo?.
Gracias y saludos.
Responder
Sami · Valencia · Domingo, 02 Julio 2017 | 06:14:39 PM · resp. nº 184
A mi también me pasó lo mismo... se te quedo el último que se pudo calcular... con los timadores de la caixa.. Bueno Asufin va hacer una demanda colectiva contra estos ladrones.. te paso el enlace..
http://www.reclamairph.com/es/

Vamos a ver si el tribunal supremo se pronuncia ya con este tema... porque si se pronuncia a favor de nosotros sera como con las clausulas suelo...
Suerte!
Silvia Dot Alcaraz · Barcelona · Lunes, 03 Julio 2017 | 08:30:16 AM · resp. nº 185
Buenos días Jorge:Soy Silvia Dot, abogada especializada en reclamaciones judiciales contra entidades bancarias por cláusulas abusivas y faltas de transparencia como es tu caso. concretamente, el caso que expones es por desgracia muy habitual y he interpuesto ya decenas de reclamaciones contra CAIXABANK por este motivo. En 2013, el IPRH CAJAS y BANCOS desaparecieron por disposición legal. El índice sustitutivo en CAIXABANK era el indicador CECA, que también desapareció.
Ante ello, los clientes de CAIXABANK, y también de otras entidades como BANCO DE SABADELL, se vieron afectados por una cláusula contenida en sus préstamos cuyo efecto era dejar la hipoteca a tipo "fijo" para toda la vida del préstamo. Y este tipo sería el último aplicado antes de que desapareciera el IRPH CAJAS. Suele ser un tipo muy alto, como es su caso, que en la mayoría de supuestos oscila entre el 3,5 y el 4,2%... Evidentemente esto es intolerable. Pues usted, como muchos otros afectados, firmó una hipoteca a interés variable, y no a tipo fijo. Y esta cláusula tan perjudicial no le fue informada debidamente. Es por ello que LE ANIMO SIN DUDA A RECLAMAR JUDICIALMENTE.

Los Juzgados están condenando a la entidad bancaria CAIXABANK (entre otras), en tanto que consideran lo siguiente:
1º.- La nulidad de la cláusula que referenciaba el préstamo/crédito hipotecario a IRPH CAJAS.
2º.- Que la cláusula que establece que el interés quede "congelado" para toda la vida del préstamo es también NULA.

Ele efecto de estas declaraciones varía de un juzgado a otro:

a) Unos juzgados eliminan el interés del crédito desde su inicio. De manera que usted no solo podría recuperar todo el dinero pagado en concepto de intereses (suma muy importante), sino que en un futuro, en su cuota ya no volvería a pagar la parte de intereses y sí solo la de capital.
b) Otros juzgados sustituyen el IRPH por EURIBOR, o por EURIBOR+diferencial que tenga usted pactado, o por EURIBOR+1...

La verdad es que vale mucho la pena reclamar, ya que además se puede aprovechar la misma demanda para reclamar la devolución de gastos de la hipoteca (notario, registro, gestoría, impuestos), y de esta manera "mata dos pájaros de un tiro".

Si usted o cualquier otra persona del foro tiene más dudas pueden escribirme por privado a mi mail silviadot@icab.cat y les atenderé gustosamente aclarando sus dudas sin coste alguno.

Me pongo a disposición de cualquier persona que considere que su préstamo/crédito tiene cláusulas abusivas o faltas de transparencia como SUELO, IRPH, GASTOS DE HIPOTECA, INTERÉS DE DEMORA... para asesorarle y si así lo decide INTERPONER LA RECLAMACIÓN JUDICIAL.

NO COBRAMOS HONORARIOS HASTA QUE USTED HA GANADO LA DEMANDA. DE MANERA QUE PONER LA DEMANDA NO LE SUPONDRÁ UN COSTE. EL ÚNICO COSTE SERÁ EL DEL PROCURADOR QUE PUEDE ASCENDER A UNOS 200-350 EUROS SEGÚN LA ZONA, Y QUE TAMBIÉN PODEMOS FRACCIONAR SIN PROBLEMAS.

SI PERDEMOS LA DEMANDA NO LE COBRAMOS NADA. Así de seguros estamos que el asunto tiene buena viabilidad.

Aunque tenemos el despacho en la Provincia de Barcelona, ACTUAMOS EN TODO EL TERRITORIO NACIONAL.

Quedo a disposición de todo aquél que lo necesite, atendiendo las dudas por correo electrónico, silviadot@icab.cat de manera totalmente gratuita, para poder evaluar si tiene posibilidades de éxito.

Quien esté interesado, puede enviarme escaneada la escritura del préstamo por mail y le daré una respuesta rápida sobre sus opciones.

NO DUDEN EN RECLAMAR CONTRA LOS BANCOS. HAN ABUSADO MUCHÍSIMO DE SU POSICIÓN, Y LOS JUZGADOS EN SU MAYORÍA ESTÁN AL LADO DEL CONSUMIDOR.

Saludos
miguel · vigo · Martes, 04 Julio 2017 | 10:48:47 AM · resp. nº 189
De todas estas personas que venden sus servicios, los de Reclama Por Mí www.reclamapormi.com, los que más me han gustado y he hablado con varios.Se han especializado en tema IRPH. Aconsejo.
avatar
ALONSOeSe · murcia · Miércoles, 28 Junio 2017 | 08:52:09 AM · nº 3864
Yo me he decidido a reclamar.
M8i abogado ya tiene prácticamente redactada demanda, aludiendo a falta de información en la contratación, falta de trasparencia de este índice y abusividad del mismo, ya que siempre ha sido sustancialmente superior al EURIBOR.
ya contare mas según vayan dándose las cosas.
Hay varias sentencias ya, que dan la razón al consumidor. ES UN FRAUDE SEUDO-LEGAL, y no se puede consentir mas.
Responder
avatar
Miguel · Sevilla · Martes, 27 Junio 2017 | 04:49:15 PM · nº 3863
Reclamé extrajudicialmente a CaixaBank por clausula suelo sobre una hipoteca firmada en 2005.Era una subrogación sobre una hipoteca concedida a un promotor.
Me han dado la razón y me han calculado lo que me tienen que devolver, incluso me han dado por escrito el desglose. Hasta ahí, sin problema, pero es que me he dado cuenta que mi hipoteca estaba referenciada al CECA hasta 2013 y desde su anulación al euribor + 1%.
Leyendo sobre los índices tipo IRPH me he dado cuenta que puedo demandarles.
1.-¿Debo rechazar lo que me ofrecen y demandarles por IRPH y suelo a la vez?
2.- ¿Puedo aceptar lo que me han calculado de devolución de suelo y despues reclamarles el IRPH?
3.- ¿Qué porcentaje de éxito tengo? Supongo que tener por escrito su aceptación de nula de la clausula suelo me favorece.

Gracias.
Responder
avatar
Elena · Sevilla · Domingo, 25 Junio 2017 | 09:46:56 PM · nº 3862
Si una vpo esta subrogada y tienes IRPH en la hipoteca tienes derecho a reclamar?
Responder
Pablo · Canals · Lunes, 26 Junio 2017 | 03:50:59 PM · resp. nº 183
Pues claro q se puede reclamar, el irph es un indice igual de abusivo para las hipotecas libres que para las vpo. En tenerife ya se ganó un sentencia. Poco a poco se va moviendo el tema de irph en vpo, vamos de la mano todos.
avatar
aitziber · Bilboa · Viernes, 23 Junio 2017 | 11:22:49 AM · nº 3861
Una pregunta, ¿el banco está obligado a calcularte lo que has pagado de más por IRPH o hay que calcularlo con una calculadora? es fiable la información que te da el banco o ni si quiera te puedes fiar de eso?
Responder

Mostrando 3381–3390 de 5754 comentarios · Página 339 de 576

Dejar comentario

Visitas: 2.375