
Previsión Euríbor 2022 y 2023
Previsiones del Euribor para el 2022 y 2023
El Euríbor muestra claros indicios de situarse ya en zona positiva
El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
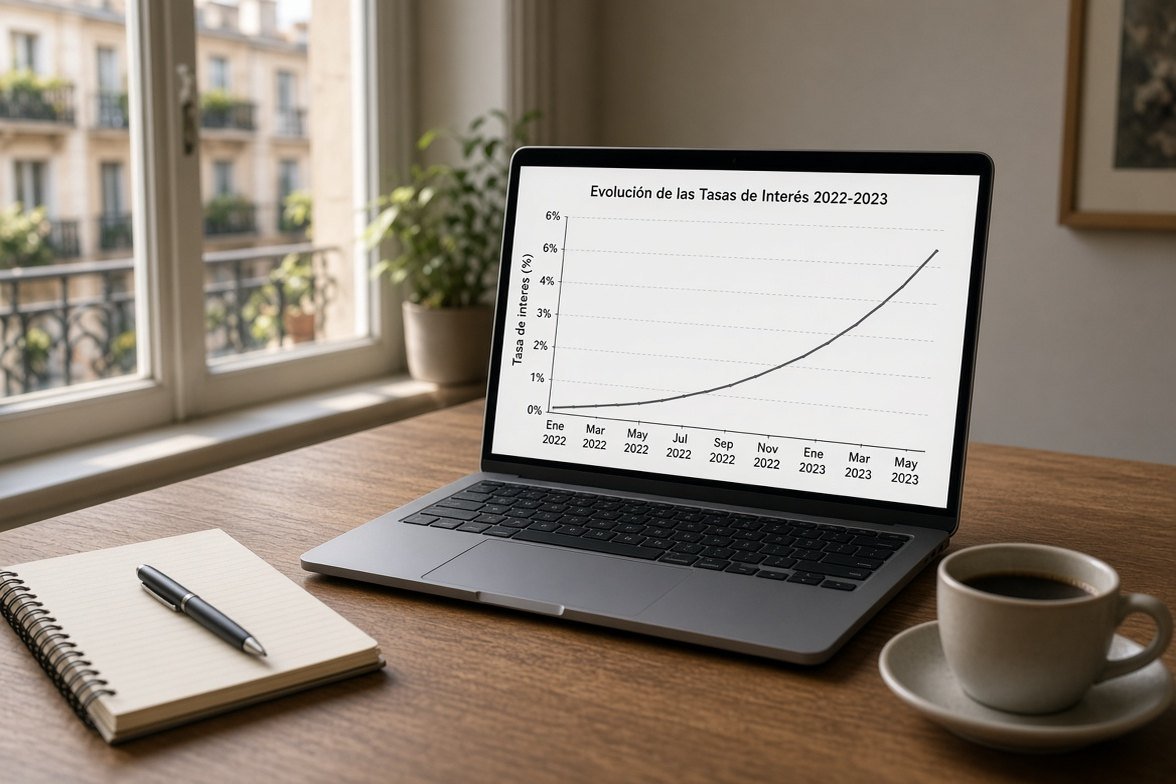
La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.
Previsiones Euribor para 2022 y 2023
Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.
La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.
El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.
El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.


.jpg)
Un fallo a favor del cliente abriría la puerta a reclamaciones masivas
El sector financiero afronta un golpe de, al menos, 15.000 millones
El TJUE abrió la puerta a anular el índice por falta de transparencia
Tribunal Supremo
Tribunal Supremo. | EP
Eva Díaz
Eva Díaz
7/10/2025 - 14:03
El Tribunal Supremo (TS) mantiene en vilo tanto a la banca como al millón de familias con hipotecas ligadas al Índice de Referencia de Préstamos Hipotecarios (IRPF) ante la falta de sentencia que abra o cierre la puerta a su nulidad por falta de transparencia.
El alto tribunal deliberó el pasado 1 de octubre varios asuntos sobre estas hipotecas IRPH para decidir si mantiene su jurisprudencia, que aboga por la transparencia y oficialidad del índice al publicarse su método de cálculo y evolución en el BOE o si se alinea con el Tribunal de Justicia de la Unión Europea que abrió la puerta a anular el índice por falta de transparencia en su comercialización.
La deliberación del asunto no implica que haya sentencia de inmediato ni que se avance el fallo ese mismo día, aunque, en determinadas ocasiones lo adelanten. Sin embargo, en esta hay que esperar a que haya sentencia para conocer su resolución, algo para lo que aún no hay fecha, según las fuentes jurídicas consultadas.
PUBLICIDAD
No obstante, esta espera se encuentra entre los tiempos habituales del alto tribunal. Un ejemplo cercano es el de la macrodemanda de 840 clientes contra 40 entidades por las cláusulas suelo que el Supremo deliberó el pasado 4 de junio sin avanzar el fallo y la sentencia se conoció quince días después, el 19 de junio.
Devoluciones millonarias
La relevancia del fallo del tribunal es clave tanto para el sector financiero como para los clientes. Se estima que entorno a un millón de familias tienen hipotecas IRPH y la exposición de las principales entidades cotizadas a estos préstamos oscila en los 15.600 millones de euros, según los datos avanzados por los propios bancos en 2019. Sin embargo, Goldman Sachs apuntó ese mismo año que el golpe para la banac podría ascender a 44.000 millones de euros entre devoluciones y costas procesales.
Estas hipotecas han vuelto al primer plano después de la sentencia del Tribunal de Justicia de la Unión Europea (TJUE) del 12 de diciembre que abrió la puerta a anular este índice por falta de transparencia. Concretamente, instó a los jueces españoles a revisar caso por caso para comprobar especialmente dos asuntos: uno, que el contrato hiciera referencia a que el índice, su método de cálculo y evolución se publican periódicamente en el BOE; y dos, que aludiera a la Circular que emitió el Banco de España sobre el IRPH en 1994.
Esta Circular recordaba a las entidades que el índice se calcula en base a la TAE (Tasa Anual Equivalente) media a la que los bancos y cajas daban hipotecas en los últimos tres años. La TAE, además de intereses, engloba las comisiones y gastos que pagan los usuarios por los crédito. Por tanto, el órgano supervisor avisaba a la banca de que, en caso de que los préstamos se encarecieran mucho, debían aplicar un diferencial negativo sobre el IRPH para ayudar a bajar el precio. El TJUE concluyó que, a falta de mención directa en el contrato a estos elementos, el IRPH podía declararse nulo.
En caso de que el Supremo acoja esta jurisprudencia, abriría un melón para bancos y clientes, porque debería aclarar si las entidades deben sustituir el IRPH por el euríbor en caso de que se declare nulo; así como la posibilidad de devolverles los intereses pagados de más.
Reclamaciones masivas
Del mismo modo, y en base a la jurisprudencia del propio TJUE y del Supremo, abriría la puerta a demandas masivas de los clientes ya que ambos tribunales han aclarado que el plazo para reclamar (y por tanto la prescripción)comienza a correr una vez que el usuario medio y considerablemente informado tiene constancia de que la cláusula era abusiva, hecho que se da con la firmeza de la sentencia, a menos que el banco pueda demostrar lo contrario.