IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
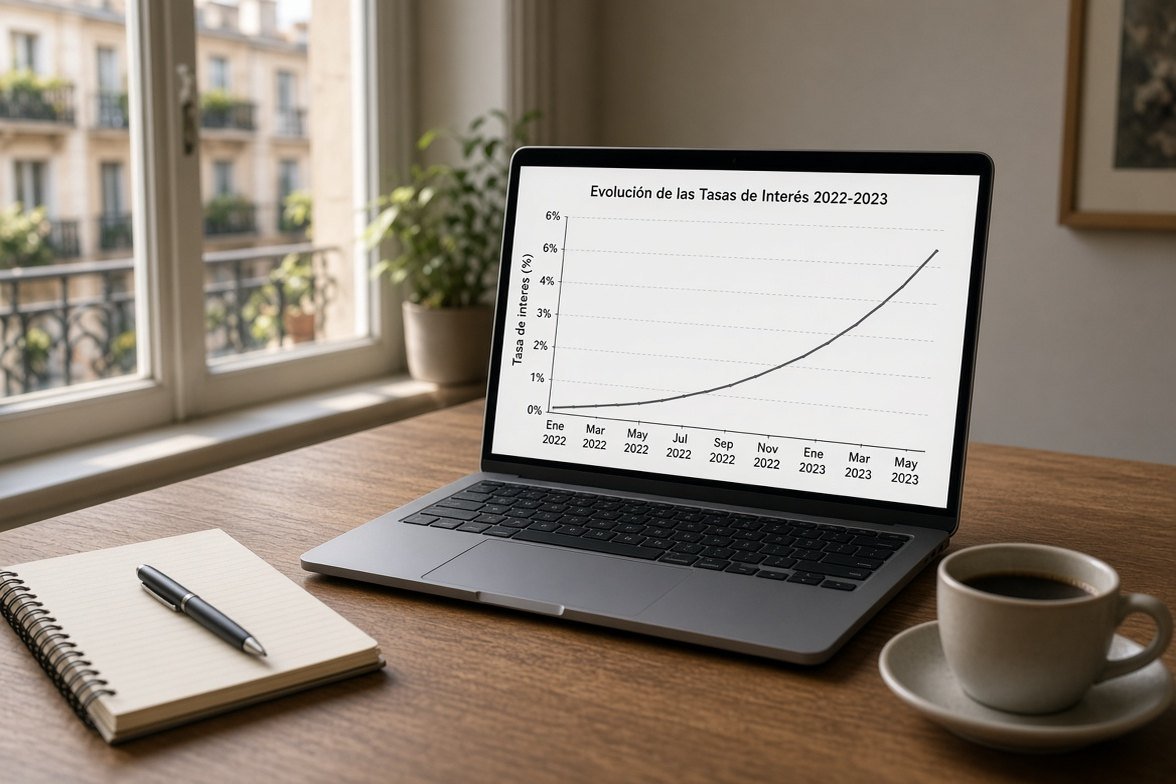
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
Alex · Barcelona · Miércoles, 22 Nov. 2017 | 09:12:37 AM · nº 3980
Hola a todos!

Ojalá el supremos se pronuncie a favor de nosotros.

Los bancos nos han hecho pasar muchos apuros todos estos años.
Responder
Javier - Reclama Por Mí · Bizkaia · Miércoles, 22 Nov. 2017 | 10:06:10 AM · resp. nº 308
Hola a todos,

Cuando salga la sentencia sobre IRPH os informaremos tal y como hemos venido haciendo a lo largo de estos meses sobre las implicaciones que se derivan de la sentencia. Incluiremos una explicación de cómo calcular las cantidades mediante una calculadora a abonar de más si se declara nulo y cómo contactar con un abogado experto en la materia.

Seguimos esperando...


Os mantenemos informados: [b]www.reclamapormi.com
avatar
Lolo · Malaga · Miércoles, 22 Nov. 2017 | 09:08:57 AM · nº 3979
Buenos soy otro afectado mas,cuando alguien tenga alguna informacion....por favor q la publique en el foro. Muchas gracias
Responder
avatar
JuanC · Málaga · Miércoles, 22 Nov. 2017 | 08:37:21 AM · nº 3978
Hola a tod@s!!!!
Soy nuevo en este foro y afectado por el IRPH. Hoy el Supremo decide sobre nuestro futuro hipotecario. Suerte a tod@s
Responder
avatar
Mlpz · Madrid · Martes, 21 Nov. 2017 | 05:43:40 PM · nº 3977
Hola! Comparto por aquí este artículo:


Cuenta atrás para un millón de hipotecas: el Supremo se pronuncia sobre el IRPH: https://www.lainformacion.com/empresas/inmobiliario/cuenta-atras-para-un-millon-de-hipotecas-el-supremo-se-pronuncia-sobre-el-irph/6337304
Responder
avatar
Cristian Gómez · Onda-castellon · Martes, 21 Nov. 2017 | 10:32:34 AM · nº 3976
Hola soy d castellon yo tengo la hipoteca con irph desde 2004 y como sustitutivo tengo CECA si se declarase nulo irph que interés se m aplicaría, gracias y suerte para todos los afectados
Responder
Javier - Reclama Por Mí · Bizkaia · Martes, 21 Nov. 2017 | 11:53:23 AM · resp. nº 306
Hola Cristian,

Supongo que ya sabe que tanto IRPH Cajas, como IRPH Bancos, como CECA desapareció por ley en Noviembre del 2013.

Quedó el IRPH Entidades que es el que ahora se aplica desde entonces a las personas afectadas por IRPH salvo que llegaran a una acuerdo con el banco y firmaran si no, no es vinculante.

Siguiendo este razonamiento y si todo se declara nulo, los índices de su hipoteca no serían legales y no habría sustitutivo por lo que, en principio, solo debería pagar por el fijo de su hipoteca si es que lo tiene.

Sin embargo, como hemos explicado en algún comentario anterior, quizá el Supremo modere la decisión basándose en criterios de estabilidad financiera y ponga como sustituto el Euribor.

Esto es clave para saber las cantidades a abonar.

Que decida que sea nulo o lo sustituya por Euribor es una decisión que implica que una persona afectada por IRPH le puedan devolver 4 o 5 veces más en una reclamación.

Quien tenga dudas y quiera calcular los importes a devolver y qué pasos dar, le asesoramos, una vez más sin compromiso en www.reclamapormi.com

Teniendo en cuenta que los españoles han rescatado a la banca, que los bancos no han hecho más que aplicar cláusulas abusivas a clientes de todo tipo y que artificialmente hay bancos que han manipulado el Euribor, lo que les permitía cobrar mensualidades de las hipotecas de tipo variable a un precio más alto del que realmente deberían, desde www.reclamapormi.com vamos a trabajar para que todo el mundo sea consciente y reclame por la vulneración de sus derechos.

Seguimos informando.
avatar
Belén · Cádiz · Martes, 21 Nov. 2017 | 10:09:25 AM · nº 3975
Buenos días, yo también soy una afecta por él irph, mi abogado ya ha mandado la reclamación al Santander y le he respondido en negativo para nosotros, mi pregunta es . Si el supremo anula el irph, tendremos que hacer otra reclamación, o directamente el banco anula el irph de nuestra hipoteca? Y lo que nos tienen que devolver lo tenemos que reclamar vía judicial? Gracias
Responder
Javier - Reclama Por Mí · Bizkaia · Martes, 21 Nov. 2017 | 10:48:31 AM · resp. nº 304
Hola Belén,

Respondiendo a su pregunta, entendemos que el abogado ha hecho una reclamación extrajudicial al banco y le ha respondido negativamente, pero aún no ha presentado una demanda.

Si el Supremo anula el IRPH es muy poco probable que el banco se ponga en contacto con usted para llegar a un acuerdo y si lo hace OJO! Si en su día ya le incluyó esa cláusula debería desconfiar de las nuevas condiciones que le pudieran ofrecer porque muy probablemente sean peores que lo que conseguiría con una demanda. En cualquier caso su banco no puede modificarle las condiciones sin firmar un nuevo contrato, no puede hacerlo por las buenas, y si lo hace no es legal.

Volvemos a resaltar la importancia de asesorarse con un abogado.

Así que, en este sentido lo mejor es acudir a un abogado que le asesore y le indique cómo proceder. Si aceptar el acuerdo del banco o reclamar vía judicial. Casi seguro el acuerdo no le beneficiará si nos basamos en los acuerdos anteriores que los bancos han firmado con clientes dondde devuelen solo la mitad del importe y que generalmente incluyen una cláusula donde se indica que no se podrá reclamar en el futuro .

Muchas personas que no se han asesorado han perdido el derecho a reclamar y hay mucho en juego.

Quien lo desee, puede ponerse en contacto con www.reclamapormi.com de forma gratuita y sin compromiso para que estudiemos su caso.
Loles · Loles-Lugo · Martes, 21 Nov. 2017 | 11:35:02 AM · resp. nº 305
no hija no, hay que reclamar, así funciona este país de mierda. nadie te regala nada, aunque sea tuyo
avatar
Kanario · Madrid · Lunes, 20 Nov. 2017 | 11:53:37 PM · nº 3974
Hola, puedo reclamar? Firmé inicial con préstamo personal conjunto a irph 71.000 más personal de 8.600.
Have cinco años firmamos carencia. Hace dos años firmamos acuerdo sin renunciar a posibles reclamaciones... Donde se rebaja a la cuota por tiempo de 30 meses, trascurrido ese tiempo me podian hacer novacion a euribor +1,5 previa solicitud por escrito dos meses antes de finalizar. Les envío burofax solicitándolo y se lo pasaron por el forro. A fecha de hoy de 72.500 de hipotecario y 8600 personal. Más de lo inicial. Puedo reclamar? En la escritura no tengo sustitutivo por euribor. Puedo reclamar gastos también? Necesito una respuesta más concreta y no una genérica por favor. Gracias
Responder
Javier - Reclama Por Mí · Bizkaia · Martes, 21 Nov. 2017 | 08:47:15 AM · resp. nº 303

Hola Kanario,

Su caso es algo especial debido a la carencia y rebajas de las cuotas y hace falta estudiarlo ya que suele haber comisiones y hay que ver a letra pequeña. Si es tan amable y deja su caso aquí lo estudiaremos detenidamente: https://www.reclamapormi.com/reclamacion/

Le puedo adelantar algunos puntos:

Atendiendo a sus palabras, dice que le podían hacer la novación pero no se la aseguraban ni firmó un acuerdo en que se resolvería así por lo que se puede deducir que no tiene porqué haber acuerdo.

No obstante, puede reclamar porque tiene IRPH y de hecho si se declara nulo y el tribunal no modera la decisión indicando por ejemplo que se le aplicará el euribor, su hipoteca se debería quedar en interés variable 0 y aplicaría solo el fijo que tuviera por lo que le devolverían la diferencia de todos lo importes pagados de más.

Es decir, si tu hipoteca no tiene sustitutivo o bien el sustitutivo es otro índice que se declara nulo (por ejemplo, que tenga irph cajas y el sustitutivo sea irph entidades y ambos IRPH se declaran nulos) en principio, basándonos en criterios puramente legales tendría que haber pagado solo el interés del fijo de su hipoteca. Sin embargo, esta cuestión la tiene que resolver el Supremo que quizá dicte que en caso de no haber sustituto aplique el euribor (esperemos que no sea así por el bien de todos los afectados porque devolverían menos cantidades, aunque seguirían siendo altas).

En cuanto a los gastos, puede reclamarlos sin problema. Esto, en principio está claro.

En cuanto a su préstamos personal, hay que estudiar el índice o las condiciones. Por favor, si es tan amable y se pone en contacto lo estudiamos.

Si alguien desea calcular lo que le devolverían si el índice se declara nulo puede acudir a esta calculadora que nos puede decir de forma muy fiable lo que nos deberían volver. Si le resulta difícil rellenarla puede consultar a un abogado de la propia plataforma y lo hará por usted de forma gratuita y sin compromiso: https://www.reclamapormi.com/calculadora-simulador-gastos-hipoteca-irph-clausula-suelo-multidivisa.html
avatar
Raúl Catalan · Valencia · Lunes, 20 Nov. 2017 | 06:00:08 PM · nº 3973
Hola a todos los miembros del foro , quiero agradeceros la información que volcáis y que tan bien nos viene a los afectados por la estafa del irph. Yo tengo una hipoteca referenciada a irph+0´50, la constituí en 2005 con Caixa Popular en Valencia. No me explicaron en ningún momento que era el irph , de echo no nos dimos cuenta que lo teníamos hasta mas o menos el 2010 , cuando vimos que nuestra hipoteca no bajaba pero la de los amigos y familiares sí. Es una pura estafa y evidentemente se ha manipulado , os recomiendo que veáis los videos en youtube de jose maria erauskin que es el abogado que ha llevado el caso que tiene que dirimir el Supremo pasado mañana , lo explica todo muy claro. El dice que si el tribunal supremo resuelve exclusivamente con criterios jurídicos debe declarar el indice como nulo , por falta de transparencia y falta de información , como ha ocurrido con las multidivisas y las cláusulas suelo , pero hace una reflexión y es que si se declara nulo y se obliga a los bancos a devolver las cantidades indebidamente e ilegítimamente percibidas , ésto supondría un desembolso tan grande para la banca que es posible que el tribinal decida con criterios de estabilidad del sistema financiero. Pero seguiremos luchando aunque se pronuncien en nuestra contra , solo cabe cruzar los dedos y esperar que atiendan la necesidad de tantas familias que nos vemos super apuradas y agobiadas... Suerte a todos.
Responder
Javier - Reclama Por Mí · Bizkaia · Lunes, 20 Nov. 2017 | 06:34:37 PM · resp. nº 302
Hola Raúl,


Gracias por tu aportación. Tú al igual que un millón de afectados estás afectado por algo tan grave como lo es el suelo o incluso más como bien explicas.

Y es que la sentencia del Supremo es clave para saber cuales son las cantidades a devolver ya que si nos basamos en la ley y se declara nulo, los importes a devolver superan con creces el suelo. Fácilmente podrían devolver el doble, triple o cuádruple.

En cifras para que la gente se haga un idea aproximada por una hipoteca de 200.000€ con un fijo del 0,5 desde el año 2000 a 30 años supondría,si se declara nulo, la devolución aproximada de 55.000€

Por este motivo se considera desde diferentes instancias que se podría moderar la decisión con criterios financieros y aplique por ejemplo euribor como sustituto aunque no exista en el contrario hipotecario.

Esta decisión es clave.

quien desee calcular las cantidades a devolver de forma orientativa y asesorarse con un abogado puede hacerlo aquí: https://www.reclamapormi.com/calculadora-simulador-gastos-hipoteca-irph-clausula-suelo-multidivisa.html

Seguimos informando.
Ivan · Fuerteventura · Martes, 21 Nov. 2017 | 03:20:10 PM · resp. nº 307
Lo interesante seria saber si se cambia irph por euribor si la gente iria al TJUE para que se anule en lugar de cambiar a eurib
or. Un saludo
avatar
Carmen · Madrid · Lunes, 20 Nov. 2017 | 04:34:41 PM · nº 3972
El juicio fue el 20 de junio y la sentencia salió el 22 de junio pero no supimos nada hasta el 19 de octubre
Responder
Javier - Reclama Por Mí · Bizkaia · Lunes, 20 Nov. 2017 | 05:54:17 PM · resp. nº 301
Hola Carmen,

Lamentablemente quizá ya no se puede hacer nada en su caso. En principio ha perdido la opción de recurrir. Salvo que se pueda llegar a alguna solución se considera cosa juzgada.

Sin duda es grave lo que le ha sucedido sea la culpa de quien sea y es normal que esté enfadada porque no le notificaran la posibilidad de recurrir.

Si deja su caso aquí: https://www.reclamapormi.com/reclamacion/, nos ponemos a su servicio sin compromiso para estudiar su caso y ver si hay alguna posibilidad.

Pondremos al abogado más experimentado de Reclama Por Mí con su problema que no ha perdido aún ningún juicio por cláusulas abusivas y haremos lo que esté en nuestra mano.
avatar
Carmen · Madrid · Lunes, 20 Nov. 2017 | 04:32:09 PM · nº 3971
Hola a todos,después de dos años esperando, el juicio por irph y suelo lo tuvimos el 20/de junio 2017,ganando el suelo y perdimos el irph en Madrid.Cual es nuestra sorpresa que nos habían de la sentencia el 19 de octubre, perdiendo así toda oportunidad de reclamar ,nuestro abogado dice que el procurador y éste que el abogado y nosotros completamente desilusionados....ahora que debemos hacer???
Responder

Mostrando 3281–3290 de 5754 comentarios · Página 329 de 576

Dejar comentario

Visitas: 3.605