IRPH

Previsión Euríbor 2022 y 2023

Previsión Euríbor 2022 y 2023

Previsiones del Euribor para el 2022 y 2023

El Euríbor muestra claros indicios de situarse ya en zona positiva

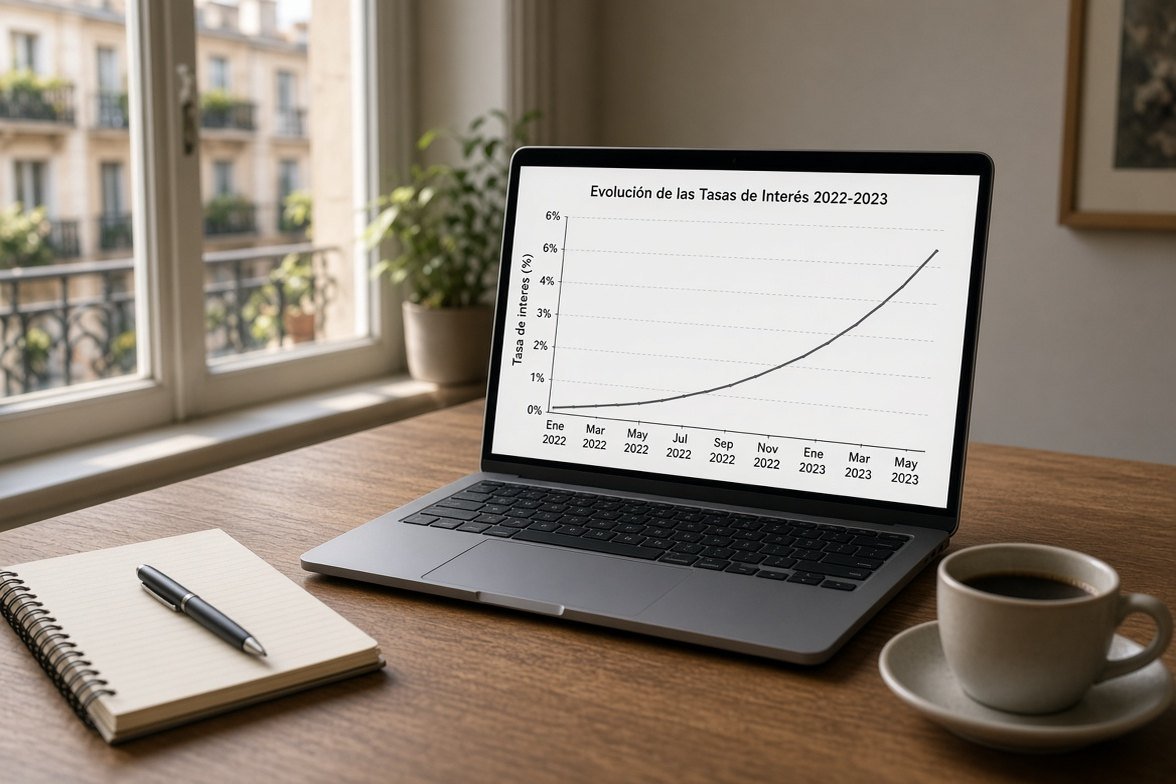
El Euribor constituye el principal indicador del precio de las hipotecas y actualmente se encuentra instalado en una clara senda alcista. Que las hipotecas se encarezcan o abaraten depende crucialmente del comportamiento del Euribor. Y no solo están afectadas las hipotecas a interés variable vinculadas al Euribor, sino también aquellas hipotecas vinculadas al IRPH, ya que en el cálculo del valor mensual del IRPH, se encuentra claramente comprometido el valor del Euríbor. Incluso seguramente afecta a las hipotecas que se oferten, ya sea en su vertiente variable o fija, porque si ahora el Euríbor sigue una tendencia claramente alcista, los bancos posiblemente ajustaran el valor de su oferta hipotecaria, tanto en su versión fija cómo en su versión variable, para adaptarlas a los actuales valores del Euribor.
Previsión Euríbor 2022 y 2023

La alta inflación está acelerando la carrera alcista del Euribor, y en el mes de abril de 2022 algunos valores diarios del Euríbor a 12 meses, ya muestran valores positivos. Recordemos que tan solo hace unos meses, concretamente a principios de año, el Euríbor estuvo a punto de situarse en un nuevo mínimo histórico, ya que en diciembre de 2021, señaló el valor del -0,502%.

Previsiones Euribor para 2022 y 2023

Desde diciembre de 2021 el Euríbor no ha hecho otra cosa más que ascender. Y esta carrera alcista se acelerado drásticamente en los meses de marzo y de abril de 2022. Seguramente el mes de abril el Euríbor hipotecario dará su último valor negativo, y en mayo ya nos encontraremos posiblemente en zona positiva.

La causa de esta repentina aceleración, la encontramos en la actual coyuntura económica, con una alta inflación, es decir, con una subida generalizada de los precios, que lleva a que el mercado interbancario, ya este asumiendo que pronto por parte del Banco Central Europeo (BCE), habrá un encarecimiento del precio del dinero, en otras palabras, subirá los tipos de interés situados actualmente en su nivel más bajo, el 0%. La alta inflación se debe a los desequilibrios económicos provocados por la pandemia por el Covid-19 y por la actual tensión internacional; la guerra en Ucrania que ha desatado una alta presión sobre los precios energéticos.

El BCE siempre busca la estabilidad financiera en la área euro, y para ello dirige sus políticas monetarias en la búsqueda de una inflación cercana pero por debajo del 2%. El IPC de la Eurozona se ha situado en marzo de 2022 en el 7,5% y en España en el 9,8%. Son tasas de inflación elevadísimas, claramente situadas por encima del 2%. Para bajar la inflación, el BCE tomará la medida monetaria de subir los tipos de interés y si estos suben también lo hace el Euribor, de hecho ya lleva muchos días haciéndolo, anticipándose de esta manera al futuro encarecimiento del precio del dinero.

El departamento de análisis de Bankinter pronostica un Euribor hipotecario positivo ya en el 2022, rondando el 0,40% y el 0,80% en el 2023. Estas previsiones de cumplirse supone una clara revisión al alza del precio de las hipotecas.

Comentarios

avatar
mariano · Lunes, 25 Febrero 2008 | 01:13:34 PM · nº 113
Alguien me podria decir si la hipoteca que tengo que es de irph+1% la podria cambiar por una de euribor.
Responder
Ana · Madrid · Jueves, 20 Abril 2017 | 04:03:52 PM · resp. nº 113
Estimado Compañero,

Efectivamente,lo has dejado muy claro, Las SENTENCIAS que me indicas lo dicen todo, NI UNA DE ELLAS ESTIMA LA NULIDAD DEL IRPH.
avatar
francisco · Lunes, 11 Febrero 2008 | 10:49:29 PM · nº 112
Hola , yo estoy en el mismo caso que el comentario anterior ( 22 ).Donde se puede ver la evolucion diaria de este indice . Y donde se pueden ver las respuestas a los comentarios anteriores . Gracias
Responder
Alberto Rey · Carlet-Valencia · Jueves, 20 Abril 2017 | 02:43:34 PM · resp. nº 112
Querida compañera,
Comentarte que las principales resoluciones que tengo de la AP Valencia, efectivamente estiman los recursos de apelación del banco y desestiman los de los consumidores, pero todas ellas coinciden en que el actor o bien no habló de la transparencia en la demanda, sólo de la manipulación del índice, o bien sí lo hizo pero efectivamente la cláusula superaba el control de transparencia.
Es muy importante antes de tirar adelante el procedimiento evaluar si efectivamente supera o no el control de transparencia, ya que si lo supera lo mejor es quedarse quietos a la espera de un pronunciamiento del Supremo, pero si se sabe atacar la falta de transparencia, no sólo por la omisión de oferta vinculante o la falta del plazo de 3 días, sino porque no se le ofertaron otros préstamos distintos referenciados al Euribor o no se le facilitó un cuadro de amortización donde se viera reflejado el impacto de la aplicación del IRPH, en detrimento del euribor, se puede conseguir fácilmente una estimación de la demanda tanto en primera como en segunda instancia.
Las sentencias de la AP Valencia que he revisado para comentar esto contigo son:
- Sentencia nº 618/2016 de AP Valencia, Sección 9ª, 4 de Mayo de 2016 (en ésta el letrado no habló de la transparencia sino de la manipulación en primera instancia)
- SENTENCIA Nº 744/2016 DE AP VALENCIA, SECCIÓN 9ª, 17 DE JUNIO DE 2016 (al igual que la anterior)
- SENTENCIA Nº 990/2016 DE AP VALENCIA, SECCIÓN 9ª, 22 DE DICIEMBRE DE 2016 (ésta sobretodo sí supera el control de transparencia y por eso desestiman demanda).
Creo que lo he dejado bastante claro.
Un saludo.
avatar
nicolas · Lunes, 11 Febrero 2008 | 12:24:20 PM · nº 111
hola ,me gustaria saber a cuanto esta el irph cajas en este momento,que no lo puedo ver en ningun sitio solo hasta el año pasado.gracias
Responder
Alberto Rey · Carlet - Valencia · Jueves, 20 Abril 2017 | 02:24:42 PM · resp. nº 111
Tiene que buscar en la cláusula que haga alusión al tipo de referencia la siguiente expresión: “ Tipo medio de los préstamos hipotecarios a más de tres años, para adquisición de vivienda libre, concedidos por las Cajas de Ahorro/Bancos/entidades de crédito en España ”
En ningún sitio aparece IRPH, esa es sólo la abreviatura por la que se le conoce.
Un saludo.
avatar
Montse · Miércoles, 06 Febrero 2008 | 12:31:43 PM · nº 110
Al comentario de sebas, decirte que si te ofrecen euribor + 0.75 si haces el calculo se te quedaria en un 5.24 i el Irph ahora mismo seria de un 5.56
Tu mismo puedes valorar la diferencia que hay, eso tb esta claro el irph no tienes ningun tipo de diferencial
Espero haverte ayudado, Montse
Responder
Ana · Madrid · Jueves, 20 Abril 2017 | 12:54:13 PM · resp. nº 110
Hola Susana,

Llámame y te informo 659 47 39 02 ya que la información facilitada no es correcta.

Un saludo,
avatar
Lorena · Martes, 05 Febrero 2008 | 08:54:25 PM · nº 109
Hace seis mese hice una subrrogación de hipoteca, y me dijeron que con el interés que me ponian irph +0,40, sería mejor, ya que se imaginaba que los intereses no van a seguir subiendo y además como antes se ha comentado, sube lentamente con éste tipo. Ahora tengo la revisión y desde este mes, pago 90e más de hipoteca. Que alguien me explique dónde está la ventaja. Cómo siempre nos toman el pelo como quieren y únicamente nos estafan. No se a dónde vamos a llegar.
Responder
ana · madrid · Jueves, 20 Abril 2017 | 12:49:19 PM · resp. nº 109
Hola Alberto, soy compañera tuya y, me alegra la estimación de la demanda. Sin embargo, el criterio de la AP de Valencia no es favorable a declarar la nulidad tampoco en base al criterio de transparencia que comentas y que se alega en casi todas por no decir todas las demandas. La AP Valencia no sigue el criterio de la AP de Álava ni de Vizcaya.

Un saludo,
avatar
ana · Jueves, 31 Enero 2008 | 09:17:06 AM · nº 108
el irph es un engaño!!
Responder
sonia · Santander · Jueves, 20 Abril 2017 | 05:35:22 AM · resp. nº 108
UCI A RECURRIDO LA SENTENCIA?
avatar
Sebas · Viernes, 18 Enero 2008 | 12:33:17 AM · nº 18
Hola, mi pregunta es que: mejor euribor +0.75 o irph cajas +0. Gracias de antemano
Responder
Silvia · Barcelona · Miércoles, 01 Marzo 2017 | 10:46:01 AM · resp. nº 18
Cordobés, que yo sepa el IRPH de entidades no desapareció. El que desapareció en 2013 fue el de Cajas y el de Bancos, y también el CECA... El IRPH de entidades es el que sigue vigente.
avatar
DAVID · Miércoles, 16 Enero 2008 | 07:03:45 PM · nº 17
TENGO QUE DECIDIR ENTRE IRPH Y EURIBOR. EL PRIMERO A 0.10 EL SEGUNDO EN TORNO A 0.75 Y NO SE QUE HACER. PUEDE ORIENTARME ALGUIEN,GRACIAS.
Responder
avatar
Susana · Martes, 15 Enero 2008 | 01:01:22 PM · nº 16
Olvidaros del irph, hace un año y medio que contraté mi hipoteca y aconsejada por el banco de que mejor seria irph pq no me variaría tanto la hipoteca, en un año y medio me a subido 440€ (revision semestral, estoy loca por cambiar a euribor, pero mi banco me dice que si me cambio me aplica euribor + 1.10! me siento timada..........
Asi que bajo mi punto de vista, mejor euribor.
Responder
Silvia · Barcelona · Miércoles, 01 Marzo 2017 | 10:43:05 AM · resp. nº 16
HOla Jos, déjate asesoras por un abogado antes; ellos se ponen en contacto con el banco, para intentar arreglarlo "de buena fe" y te asesoran en todo momento. Si no se llega a un acuerdo, entonces se pasa a la demanda. El juez ha de ver que se ha intentado arreglar "por las buenas"
avatar
magdalena · Martes, 15 Enero 2008 | 10:51:47 AM · nº 15
tengo una hipoteca desde el mes de septiembre, el primer año es sólo euribor y el resto irph +0. he hecho bien en contratarla así?, tengo la opción de cambiar de irph a euribor, debería hacerlo?.
por favor, contestarme.
un saludo
Responder

Mostrando 5731–5740 de 5754 comentarios · Página 574 de 576

Dejar comentario

Visitas: 2.783