IRPH

El IRPH sube en abril de 2022 hasta el 1,540%

El IRPH sube en abril de 2022 hasta el 1,540%

El IRPH sube en abril hasta el 1,540% y lo hace por segundo mes consecutivo

El BCE va a subir los tipos de interés y las hipotecas se van a encarecer

Las subidas de tipos de interés van a encarecer las hipotecas tanto las vinculadas al Euribor como al IRPH, ya que el valor del IRPH incluye al Euribor en su fórmula de cálculo.
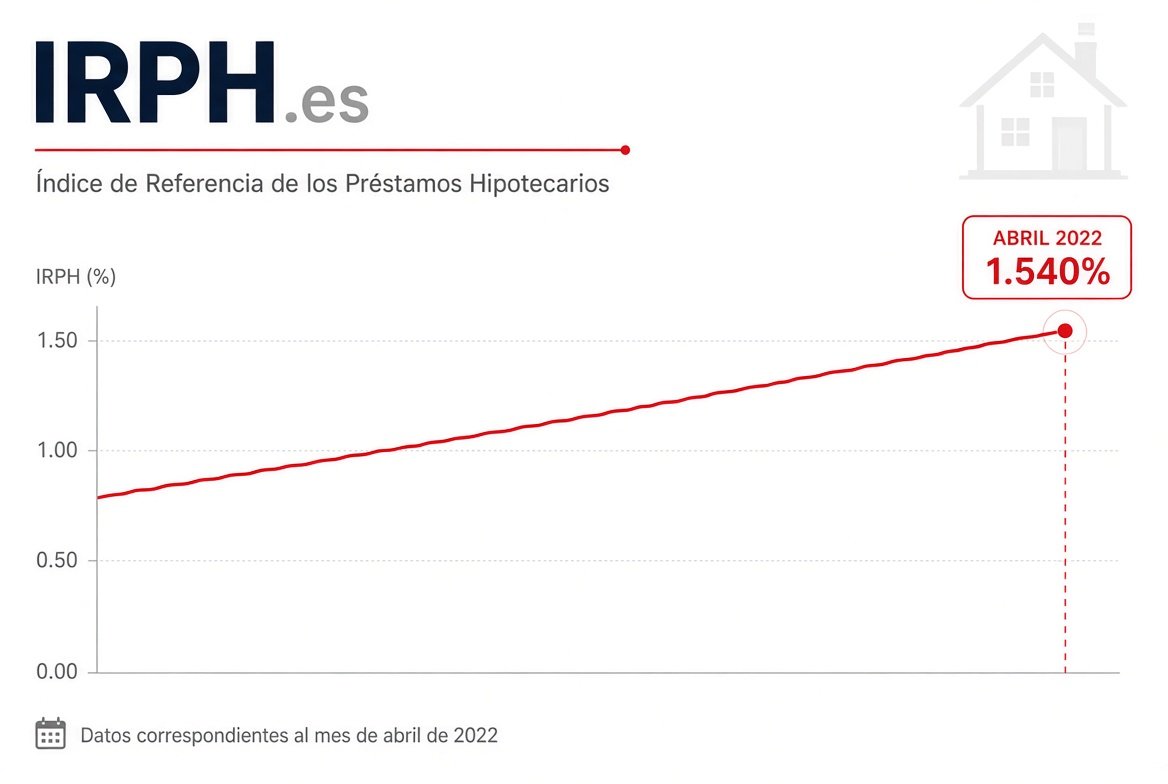
El IRPH sube en abril de 2022 hasta el 1,540%

El IRPH sube en abril por segundo mes consecutivo

El IRPH sube en abril de 2022 hasta el 1,540% y lo hace por segunda vez consecutiva, ya que en el mes de marzo también mostró un alza al situarse en el 1,513%. De este modo, nos encontramos con una subida intermensual de 27 milésimas.

El IRPH muestra una tendencia alcista y es lógico que lo haga puesto que la altísima inflación existente actualmente en la Eurozona, como consecuencia de la pandemia del Covid-19 y la guerra en Ucrania, ha llevado a anunciar por parte del BCE a que se van a subir los tipos de interés.

Cuando se suben los tipos de interés, el Euribor también lo hace, y dado que el Euribor forma parte importante del cálculo del valor del IRPH, el IRPH también lo hace. Y todo tiene la apariencia de que va a seguir subiendo en los próximos meses, ya que en junio el Euribor a 12 meses, que es a partir del cual se elabora el Euribor hipotecario, esta señalando valores día a día mayores. El 10 de junio el Euribor diario a 12 meses señaló el valor de +0,680%.

Para los ciudadanos con hipoteca IRPH no es nada bueno que el Euribor suba, ya que esta subida se va a trasladar fácilmente al valor del IRPH.

A nivel judicial, conocemos la noticia de que "no es mala fe y se adapta a la metodología usual para resolver un recurso de casación" según la Fiscalía del Tribunal Supremo al elaborar un informe sobre la querella presentada por Arriaga Asociados contra 4 magistrados del alto tribunal.

De momento, entre el IRPH de abril de 2022, que como hemos dicho es del 1,540%, y el IRPH de abril de 2021, que fue del 1,480%, hay una diferencia interanual de 0,060 puntos y eso significa, al ser más alto el IRPH que el de hace un año, que las hipotecas con revisión anual se van a encarecer. También se encarecerán las hipotecas IRPH que tengan revisión trimestral o semestral.

Una hipoteca vinculada al IRPH, con un diferencial sobre el mismo del 0%. con un capital pendiente de 100.000 euros y un plazo restante de 20 años, y que se revise anualmente con el nuevo valor del IRPH de abril de 2022, pasará de una cuota mensual de 482 euros a otra de 485 euros. Esto supone un encarecimiento mensual de 3 euros o de 36 euros anuales.

Comentarios

avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:43 PM · nº 7395
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:41 PM · nº 7394
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:39 PM · nº 7393
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:36 PM · nº 7392
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:34 PM · nº 7391
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:27 PM · nº 7390
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:25 PM · nº 7389
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:18 PM · nº 7388
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:16 PM · nº 7387
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder
avatar
Manoli · Mana · Jueves, 06 Nov. 2025 | 02:48:13 PM · nº 7386
El Supremo, a punto de pronunciarse sobre el IRPH: qué escenarios se abren para cerca de un millón de hipotecas
Hasta 44.000 millones en devoluciones dependen del fallo, que marcará el criterio para los juzgados y la banca
​Hacienda, en el punto de mira del Tesoro de EE.UU. por el «control» de contribuyentes americanos con servidores de Huawei
José Rosado del MoralJosé Rosado
06 nov. 2025 - 04:30

1
Compartir
Save
Un mes después de la deliberación del Tribunal Supremo sobre la legalidad del Índice de Referencia de Préstamos Hipotecarios (IRPH), la decisión sigue sin hacerse pública. Mientras los juzgados de primera instancia han dictado fallos favorables a los consumidores a la luz de la doctrina europea, la incertidumbre entre los afectados es total. La resolución puede inclinarse en direcciones muy distintas y los expertos aconsejan anticiparse ante una eventual oleada de reclamaciones.

El punto de inflexión llegó el pasado mes de diciembre, cuando el Tribunal de Justicia de la Unión Europea (TJUE) estableció que el carácter oficial del IRPH no basta para considerar válida la cláusula si no se explicó correctamente su funcionamiento. La corte señaló que el consumidor debía haber recibido información clara sobre cómo se calculaba el índice, cómo había evolucionado y en qué se diferenciaba del euríbor. Si esa transparencia no existió, la cláusula puede ser abusiva.

¿Quieres colaborar económicamente
con El Debate?
Apóyanos
La diferencia entre ambos índices se hizo evidente tras la bajada de tipos del Banco Central Europeo en 2013, cuando el euríbor se situó en torno al 0,5 % mientras el IRPH se mantuvo por encima del 3 %. Muchos hipotecados empezaron entonces a reclamar al entender que no habían sido correctamente informados. A partir de esta sentencia, distintos juzgados comenzaron a dar la razón a los afectados en aquellos casos donde no constaba información comparativa suficiente.

Ahora, el potencial impacto de la decisión es considerable. Los despachos especializados estiman que entre 500.000 y un millón de hipotecas podrían verse afectadas, con devoluciones que podrían alcanzar los 44.000 millones de euros en total. Si el fallo se inclina a favor de los afectados, los reembolsos derivados del caso de las cláusulas suelo quedarían en una mera anécdota en comparación con este asunto.

El desenlace del caso dependerá de cómo interprete el Supremo el estándar de transparencia fijado por el TJUE. Según Ángel Sánchez, socio y abogado de Asoban Abogados, «el Tribunal Supremo se enfrenta a una de las decisiones más trascendentales de la última década: determinar el futuro del IRPH». A su juicio, lo que está en juego «no es solo la validez de cientos de miles de cláusulas hipotecarias, sino la coherencia del sistema jurídico español con el derecho de la Unión Europea y la protección de los consumidores».

Si el Alto Tribunal adopta plenamente la doctrina europea, podría abrirse un escenario favorable a los afectados, en el que la falta de información suficiente sobre la evolución del índice y su comparación con el euríbor permitiría declarar la nulidad de la cláusula. En ese caso, las hipotecas pasarían previsiblemente a referenciarse al euríbor más el diferencial pactado y las entidades tendrían que devolver las cantidades abonadas de más.

E Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación

Otra posibilidad sería una vía intermedia. En ese supuesto, la nulidad no quedaría descartada, pero el Supremo podría exigir que el consumidor acreditara con más precisión la información que recibió en el momento de la contratación. «Esta opción mantendría vivas las reclamaciones, pero haría más compleja su defensa, exigiendo una labor probatoria más intensa por parte del consumidor», explica Sánchez.

También existe un escenario más conservador, en el que el Supremo mantenga una interpretación restrictiva y limite la nulidad a los casos en los que la opacidad sea especialmente evidente. Eso reduciría el alcance de las devoluciones y prolongaría un marco de litigación caso a caso. «La cuestión central es si el cliente tuvo información real para comprender el impacto económico de su elección», resume el abogado.

Una familia, en casa
Miles de familias hipotecadas, en vilo ante el mutismo del Supremo por el IRPH
José Rosado
Revisión de la documentación
A la espera de la resolución del Supremo, los expertos recomiendan no paralizar los pasos previos. La revisión de la documentación del préstamo –incluidas las ofertas previas y posibles novaciones– permite determinar con claridad qué información se facilitó en el momento de la contratación y si existieron comparaciones entre el IRPH y el euríbor. Esta revisión es relevante porque, en un escenario en el que el Alto Tribunal exija acreditar la falta de transparencia caso a caso, disponer de esa base documental agilizaría cualquier proceso posterior.

En paralelo, algunas entidades están ofreciendo acuerdos privados o modificaciones contractuales. Los juristas consultados advierten de que aceptar una novación sin asesoramiento podría implicar la renuncia tácita o explícita a futuras reclamaciones, lo que condicionaría la posición del consumidor si el fallo del Supremo resultara favorable.

MiDebate
Suscríbete y recibe, en tu correo electrónico, un resumen semanal con lo más importante de la economía

Suscríbete
En este contexto, los despachos recomiendan plantear ya una reclamación extrajudicial, no para forzar una solución inmediata, sino para fijar una fecha, ordenar la documentación y preparar la estrategia probatoria de cara al escenario que resulte finalmente. Sánchez recuerda que «esperar no significa quedarse quieto», por lo que reclamar ahora «permite preparar la estrategia probatoria y situarse en mejores condiciones para cualquiera de los escenarios».

Temas

Hipotecas
Responder

Mostrando 131–140 de 5754 comentarios · Página 14 de 576

Dejar comentario

Visitas: 2.908