
El IRPH sube en abril de 2022 hasta el 1,540%
El IRPH sube en abril hasta el 1,540% y lo hace por segundo mes consecutivo
El BCE va a subir los tipos de interés y las hipotecas se van a encarecer
Las subidas de tipos de interés van a encarecer las hipotecas tanto las vinculadas al Euribor como al IRPH, ya que el valor del IRPH incluye al Euribor en su fórmula de cálculo.
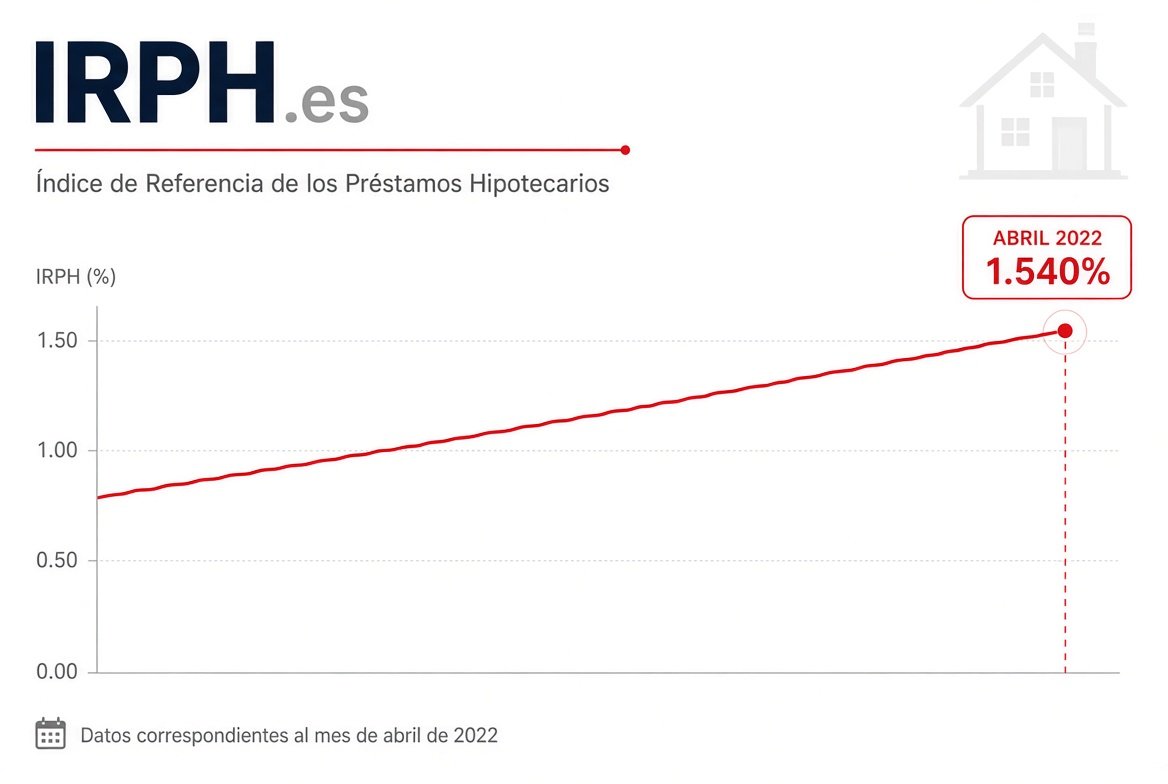
El IRPH sube en abril por segundo mes consecutivo
El IRPH sube en abril de 2022 hasta el 1,540% y lo hace por segunda vez consecutiva, ya que en el mes de marzo también mostró un alza al situarse en el 1,513%. De este modo, nos encontramos con una subida intermensual de 27 milésimas.
El IRPH muestra una tendencia alcista y es lógico que lo haga puesto que la altísima inflación existente actualmente en la Eurozona, como consecuencia de la pandemia del Covid-19 y la guerra en Ucrania, ha llevado a anunciar por parte del BCE a que se van a subir los tipos de interés.
Cuando se suben los tipos de interés, el Euribor también lo hace, y dado que el Euribor forma parte importante del cálculo del valor del IRPH, el IRPH también lo hace. Y todo tiene la apariencia de que va a seguir subiendo en los próximos meses, ya que en junio el Euribor a 12 meses, que es a partir del cual se elabora el Euribor hipotecario, esta señalando valores día a día mayores. El 10 de junio el Euribor diario a 12 meses señaló el valor de +0,680%.
Para los ciudadanos con hipoteca IRPH no es nada bueno que el Euribor suba, ya que esta subida se va a trasladar fácilmente al valor del IRPH.
A nivel judicial, conocemos la noticia de que "no es mala fe y se adapta a la metodología usual para resolver un recurso de casación" según la Fiscalía del Tribunal Supremo al elaborar un informe sobre la querella presentada por Arriaga Asociados contra 4 magistrados del alto tribunal.
De momento, entre el IRPH de abril de 2022, que como hemos dicho es del 1,540%, y el IRPH de abril de 2021, que fue del 1,480%, hay una diferencia interanual de 0,060 puntos y eso significa, al ser más alto el IRPH que el de hace un año, que las hipotecas con revisión anual se van a encarecer. También se encarecerán las hipotecas IRPH que tengan revisión trimestral o semestral.
Una hipoteca vinculada al IRPH, con un diferencial sobre el mismo del 0%. con un capital pendiente de 100.000 euros y un plazo restante de 20 años, y que se revise anualmente con el nuevo valor del IRPH de abril de 2022, pasará de una cuota mensual de 482 euros a otra de 485 euros. Esto supone un encarecimiento mensual de 3 euros o de 36 euros anuales.


Me perdí el reportaje de cuatro sobre UCI y el IRPH por cuestiones de trabajo. ¿En qué consistió?. ¿Mereció la pena?. ¿Habremos dado un paso adelante?. ¿Debemos contactar de nuevo con la periodista?. ¿Buscamos otro medio de comunicación?. Si alguien lo grabó o sabe si está disponible en alguna web, comunicarlo, por favor. GRACIAS.
SI SE DECLARA NULO EL IRPH, ¿QUE ÍNDICE LOS SUSTITUYE?
Podemos encontrarnos en 3 situaciones diferentes si se declara nulo el IRPH firmado en la hipoteca:
1- Que NO haya un índice sustitutivo en el contrato hipotecario:
En ese caso, el préstamo queda sin un interés válido y se debería aplicar los Artículos 1.755 del Código Civil y 314 del Código de Comercio, que establecen que “No se deberán intereses sino cuando expresamente se hubieran pactado” y que “Los préstamos no devengarán interés si no se hubiere pactado por escrito”.
2- Que haya un índice sustitutivo:
Por ejemplo, si se prevé el Euribor, se debe dejar de aplicar el IRPH y se aplica el Euribor.
3- Que haya un índice sustitutivo, pero que también se haya declarado nulo:
Por ejemplo, si el índice nulo de la hipoteca que se quiere reclamar es el IRPH CAJAS pero el sustitutivo es el IRPH ENTIDADES y se declara nulo.
En este caso el consumidor, según lo estipulado en la ley solo tendría que devolver al banco el principal del préstamo sin intereses.
Sin embargo en diferentes casos el juez ha moderado esta sanción para el banco y ha aplicado, como índice sustitutivo, el euribor + 1%.